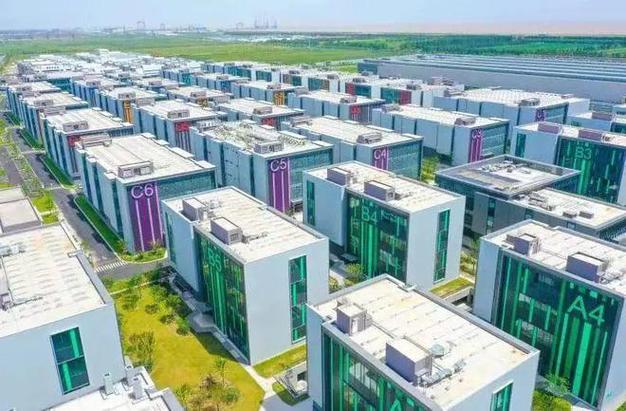
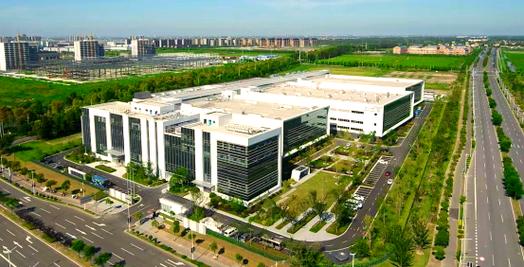
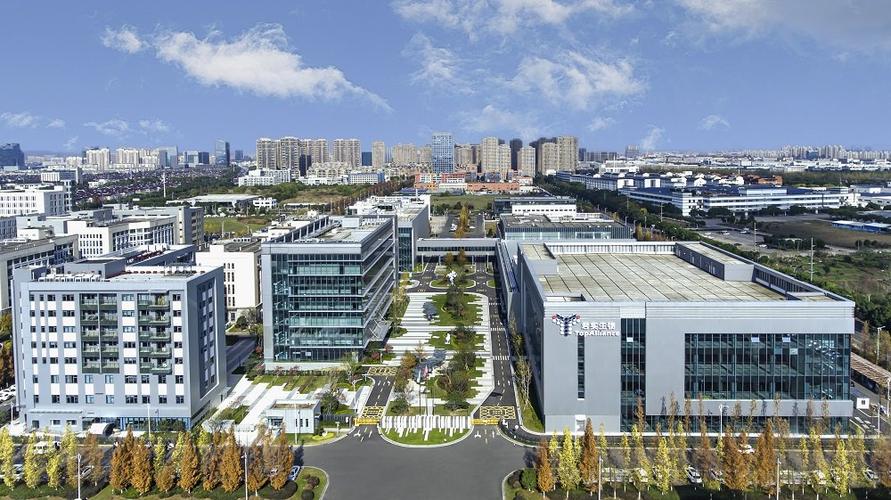
君实小核酸创新药研发生产基地 50亿投资锚定2026,开启核酸药物产业化新纪元
引言
在生物医药产业加速迭代的当下,小核酸药物凭借其“从基因层面干预疾病”的独特机制,正成为继小分子、抗体药物之后的第三大药物范式。君实科技斥资50亿元布局小核酸创新药研发生产基地,并明确于2026年内竣工投用,这不仅是一笔巨额资本开支,更是一次面向未来治疗范式的战略性卡位。本文将从项目定位、产业逻辑、技术壁垒与区域协同四个维度,解析这一基地对中国核酸药物产业格局的深远影响。
一、项目概览:50亿投资的体量与节奏
君实小核酸创新药研发生产基地总投资达50亿元人民币,计划于2026年内完成竣工并投入使用。这一时间节点恰逢全球小核酸药物商业化放量的关键窗口期——多款GalNAc偶联药物相继获批上市,适应症从罕见病向心血管、慢性乙肝等大慢病领域快速拓展。基地的建成将涵盖从核酸序列设计、化学修饰、递送系统开发到规模化生产的全链条能力,形成“研发—中试—商业化生产”的一体化闭环。50亿元的投入规模在国内小核酸单体基地中居于前列,体现出君实科技对这一赛道的长期信心与资源倾斜。
二、为何是小核酸:产业逻辑与技术禀赋
小核酸药物的核心优势在于靶点可及性广、研发周期相对可控、给药频次低、疗效持久。与传统药物相比,小核酸能够靶向此前“不可成药”的靶点,尤其在遗传病、代谢性疾病和病毒感染领域展现出不俗潜力。该领域的技术门槛同样高企:核酸序列的稳定性、递送系统的组织特异性、脱靶效应控制以及放大生产中的质量控制,都是产业化必须跨越的障碍。
君实科技建设专属研发生产基地,本质上是在补齐“工艺放大”这一关键短板。小核酸药物的化学修饰工艺复杂,固相合成规模放大对收率与纯度提出极高要求;脂质纳米颗粒(LNP)或GalNAc偶联物的制备更需要精细的过程控制。自建基地意味着对核心工艺的自主掌控,有利于降低对外部CDMO的依赖,并在成本与供应链安全上形成议价能力。
三、2026年竣工投用:时间节点背后的战略考量
2026年竣工投用并非简单的时间安排,而是与行业节奏高度咬合。当前国内小核酸领域仍处于“研发热、产业化冷”的阶段,多数企业尚停留在临床前或早期临床阶段,商业化产能储备普遍不足。提前布局生产基地,可以在临床后期管线推进时避免“有药无产”的被动局面。2026年前后预计将有多个国产小核酸药物进入关键临床阶段,基地的及时投用能够承接自有管线转化,并具备承接外部订单的冗余能力。
从资本效率角度看,研发生产基地的先期投入虽大,但一旦产能爬坡完成,其规模效应将显著摊薄单位生产成本。更关键的是,自主生产基地能够缩短工艺开发与临床批生产之间的反馈周期,加速候选药物的迭代优化,这在竞争激烈的小核酸赛道上尤为重要。
四、区域协同与产业链外溢效应
50亿元级别的基地落地,其影响将超越单一企业。小核酸产业链上游涉及核酸单体、亚磷酰胺、固相合成树脂、修饰试剂等原材料供应,下游连接临床研究、注册申报与商业化推广。基地的建设和运营将带动周边上游供应商的集聚,形成区域性核酸药物产业集群。与此大量具备寡核苷酸合成、分析表征与质量管理经验的技术人才将在基地内沉淀,为整个行业输送稀缺的产业工人与工艺专家。
从更宏观的视角看,君实科技的这一布局有助于提升国产小核酸药物在供应链自主可控方面的水平。当前国内小核酸领域的核心原料与关键设备仍有部分依赖进口,规模化生产基地的运转将倒逼上游国产替代进程,推动从“实验室级别”向“吨级产业化”的能力跃迁。
五、挑战与展望
乐观预期之外,基地的投产达效仍需跨越多重挑战。小核酸药物的商业化生产对洁净环境、杂质谱控制与批间一致性要求极严,产能爬坡阶段的工艺验证成本不容小觑。全球小核酸领域的专利壁垒与递送系统知识产权格局复杂,基地在承接自有管线之外能否形成对外服务能力,取决于工艺平台的通用性与合规水平。
展望2026年,若基地如期竣工投用,君实科技有望在小核酸药物从“研发驱动”向“研发+制造双轮驱动”的转型中占据先机。50亿元的投资不仅浇筑出厂房与设备,更是在为中国核酸药物的产业化基础设施打下一根战略性桩基。随着生产基地的运转,小核酸药物从“高精尖的实验室成果”走向“可负担的临床选择”的路径,将变得更加清晰。
##
君实小核酸创新药研发生产基地以50亿元总投资和2026年竣工投用的明确时间表,传递出一个清晰信号:核酸药物的竞争正在从管线数量转向产业化能力。在生物医药行业回归理性的当下,敢于在生产端进行重资产投入的企业,往往是对技术路线和临床价值最为笃定的那一批。这座基地的建成,或将为中国小核酸药物产业提供一个具有示范意义的产业化样本。