五年亏损62亿,君实生物路在何方?
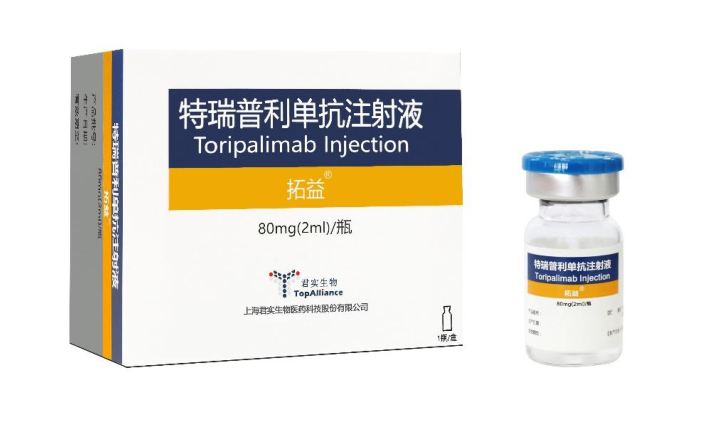
君实生物,这家曾以PD-1单抗特瑞普利单抗(拓益)登陆科创板的明星生物药企,近年却深陷亏损泥潭。公开数据显示,2020年至2024年,公司累计亏损高达62亿元。2024年财报显示,营收约15亿元,净亏损仍超12亿元。从资本宠儿到持续“失血”,君实生物究竟遭遇了什么?未来之路又在何方?
一、亏损根源:研发高投入与商业化瓶颈
君实生物的亏损具有典型的创新药企特征。一方面,研发费用居高不下。2024年研发投入超20亿元,占营收比重超130%。公司在小分子、抗体、ADC等多条管线同时推进,尤其新冠药VV116的研发投入巨大,但随着疫情消退,相关收入未能兑现预期。另一方面,核心产品特瑞普利单抗面临激烈竞争。国产PD-1已有十余款获批,价格战下,拓益虽通过适应症拓展和海外授权(如FDA批准鼻咽癌适应症)实现一定增长,但整体销售放量不及预期。2024年拓益国内销售额约10亿元,远低于恒瑞、百济等对手。商业化团队频繁调整,也影响了市场推广效率。
二、财务压力:现金流承压与融资依赖
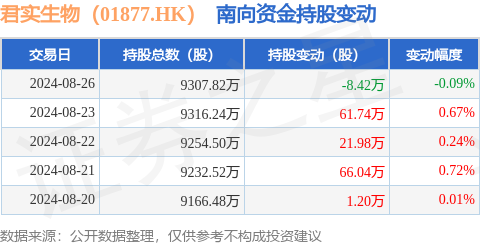
持续亏损导致君实生物现金储备快速消耗。截至2024年底,公司货币资金约30亿元,相较于2023年的50多亿元明显下降。若按当前亏损速度,现金跑道约2-3年。公司高度依赖外部融资,2020年科创板IPO募资超40亿元,2022年又通过定增募资近38亿元。但二级市场股价从最高220元跌至目前30元左右,再融资难度加大。2024年公司筹划发行GDR(全球存托凭证)赴瑞士上市,但因市场环境搁浅。债务方面,公司资产负债率已升至约40%,短期借款增加,财务费用上升,进一步侵蚀利润。
三、战略调整:聚焦优势管线与出海突围
面对困境,君实生物并非无动于衷。战略上,公司正在收缩非核心管线,将资源向PD-1(拓益)的适应症拓展(如围手术期治疗)、BTLA单抗、IL-2药物等倾斜。加速国际化。特瑞普利单抗已获FDA批准用于鼻咽癌,成为首个在美获批的国产PD-1,并已实现海外销售分成。公司与Coherus、Dr. Reddy‘s等合作,推动拓益在东南亚、中东等地区商业化。2024年海外收入开始贡献增量,但规模尚小。创新管线中,BTLA单抗tifcemalimab联合拓益的全球III期临床正在推进,若成功,有望成为下一个增长点。
四、前路挑战:破局需“开源节流”双管齐下
君实生物的出路在于开源节流。节流方面,需刀刃向内削减冗余管线、优化商业化团队、控制管理费用。2024年公司已裁员约10%,但力度仍可加大。开源方面,核心是提升拓益的销售天花剧,尤其是新适应症放量(如非小细胞肺癌围手术期治疗已获推荐)。探索license-out(对外授权)就早期管线达成合作,获得首付款现金流。长期看,公司需在ADC、双抗等热门领域形成差异化竞争优势,而非单纯跟随。值得一提,“君实科技”作为其子公司或品牌,承载生物技术平台输出的职能,若能通过技术授权实现轻资产运营,或可开辟新的收入来源。
五、
五年亏损62亿,是对君实生物商业化与研发效率的严厉拷问。它并非孤例,而是中国创新药企在资本寒冬过渡中的缩影。君实能否凭借产品出海、管线聚焦和外部合作熬过阵痛期,取决于其现金储备、执行力和国际合作诚意。眼下的路,比当年敲钟时更显崎岖,但创新药的价值终将在临床数据与全球市场中接受检验。
最新产品